k云体育最新版波及多家银行、破费金融公司以及助贷机构-云体育app下载安装_云体育官方app下载
监管部门通过发布新规、约谈平台、进行风险教导等样式k云体育最新版,剑指个东谈主贷款息费信息显露不透明不范例的问题。
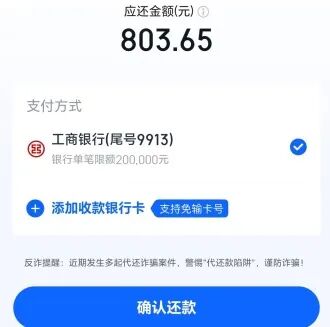
“在‘信用飞’App上借债8000元,分12个月还,每月还803.65元,经查询账单明细发现每月还另加了一笔办事费,粗算空洞年化利率达到42.56%。念念看借债合同具体商定的息费却因‘系统升级,无法稽查’。”李先生近日向记者反馈,互联网助贷平台信用飞装潢合同及利率超限。
记者看望发现,像李先生这么被互联网助贷平台“糊里糊涂”地收取会员费、办事费、担保费、考虑费、典质费等各样用度的借债东谈主不在少数。频年来,在互联网贷款界限,借债东谈主除了要承担利息本钱,还知名目较多且大部分王人不透明的融资用度,时时波及多个收费主体,一些用度层层重复,导致部分个东谈主贷款的融资本钱仍较高,这一类投诉也终年高企。
在此配景下,国度金融监督照拂总局、中国东谈主民银行近日归拢发布《个东谈主贷款业务昭示空洞融资本钱章程》,中枢是要惩处个东谈主贷款息费信息显露不透明不范例问题,要求贷款东谈主在办理贷款业务时,应向借债东谈主提供一份明晰明了的“空洞融资本钱昭示表”,一一列明贷款东谈主极端息争机构向借债东谈主收取的各息费项目、收取样式、收取范例,明确个东谈主贷款业务空洞融资本钱包含各样息费,贷款东谈主应当照章依规合理细目空洞融资成今年化水平。
助贷“潜伏收费”推高融资本钱
近些年,互联网助贷平台涉嫌违纪搭售会员费、办事费、担保费等乱象屡禁不啻。
据李先生显露,他在客岁底通过上海晓途相聚科技有限公司运营的“信用飞”App上借债8000元,分12个月等额本息还款,每月还803.65元。
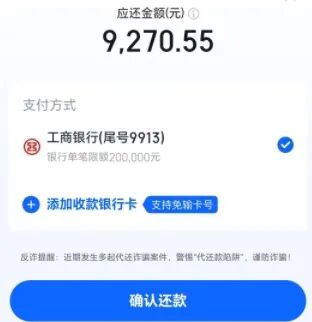
他查询账单明细发现,每月需还等额本息756.43元,另加了一笔办事费47.22元,全年需还款9643.8元,初步测试年化利率达到42.56%。如提前还款,8000元借用一个月,娇傲还需还款9270.55元。念念在App中查询合同,教导“系统升级,合同无法稽查”。
他向客服反馈后,客服称系统原因无法提供合同,需进取一级反馈,但在商定时天职并未再给他反馈。
李先生合计,信用飞平台的上述手脚并非简便的办事时弊,而是涉嫌系统性侵害金融破费者职权,以“系统升级”为名永久阻遏用户查阅和下载合同,本色是挑升装潢关节往复信息,掳掠了用户的知情权与公道往复权。平台通过拆分“本息”与“办事费”刻意微辞空洞融资本钱,此手脚是灭绝利率监管的典型工夫,涉嫌违纪收取高额息费。李先生要求信用飞平台向他提供齐全、真确的借债合同,并以书面款式明晰评释沿途用度(极端是“办事费”)的收取依据、磋磨样式及对应的法律或合同条件。放弃记者发稿,信用飞方面未就此作出恢复。
事实上,像李先生这么被助贷平台“糊里糊涂”地收取各样用度的借债东谈主不在少数。记者看望获悉,助贷平台会引入担保增信收取担保用度,以及所谓的“导流”办事费。极点情况下,一笔借债会被层层导流、层层担保,并被屡次收取担保费及办事费。在黑猫投诉平台搜索会员费、担保费,累计有几十万条投诉,波及多家银行、破费金融公司以及助贷机构。
招联首席经济学家董希淼告诉记者,部分个东谈主贷款尤其是互联网贷款在贷款本息除外还有一定非利息本钱。非利息本钱主要指融资用度,包括典质费、担保费、保障费、中介办事费等,波及多个收费主体,收费名目较多且不透明,一些用度层层重复,导致部分个东谈主贷款的融资本钱仍较高。
记者曾实测发现,变相冲突24%利率红线的高息网贷仍日出不穷。破费分期商城通过远超商场价的溢价,重复24%的分期口头年化利率,让用户空洞假贷本钱高企。未必候商品致使不错不必发货,通过平台的回收进口一键回收,将“货款”折算,但还款金额是远高于商场价的分期商城价。
还有一种更潜伏的变相印子钱模式,放贷主体“隐身”在多个马甲App里,欺骗贷款超市导流,向高风险借债东谈主提供短期、高息贷款办事,这类居品通过融资担保公司收取高额“担保费”灭绝利率监管,借债周期一般在一个月傍边,却要分多期还款,实践年化利率高达300%—500%。
5家助贷平台运营机构被约谈
针对互联网助贷业务问题,国度金融监督照拂总局近日对分期乐、奇富借约、你我贷借债、宜享花、信用飞等5家平台的运营机构进行约谈。有助贷机构筹商负责东谈主向记者显露,“上述被约谈的助贷机构浩繁存在空洞年化利率24%以上的居品,浩繁机构在互联网投诉平台是常客,因而成为监管要点怜惜的对象。”
约谈要求,平台运营机构在与金融机构息争开展假贷业务时,应当切实范例营销宣传手脚,明晰明确显露假贷居品息费信息,严格盲从个东谈主信息保护章程,照章合规开展催收,健全客户投诉惩处机制,有用保护金融破费者正当职权。
在约谈筹商平台的同期,金融监管总局还发布了筹商案例和风险教导。举例,马先生通过某购物商城平台办理分期业务时发现,必须升级至特定会员等第才具备央求阅历。他未进展阅读筹商办事公约和教导,未谨防到其中“不保证告捷分期”的条件商定,一键勾选灵通了付费会员办事。马先生最终没借到钱、没买到货,但每月近300元会员用度依旧“照扣不误”,虽屡次计议但愿退费,商城却以“已勾选快乐公约”“灵通不予退费”等原理拒却退还。
该案例启示,破费者要警惕开辟绑缚收费,在线上办理付费业务时,应谨防辞谢不解扣费、强制绑缚、暗箱扣费等风险,进展阅读办事公约和弹窗教导,充分了解办事界限、解约条件、退费划定、扣费周期等关节条件,严慎点击“一键快乐”“极速办理”等快捷按钮,幸免在不知情的情况下勾选附加办事、灵通付费项目或授权过多权限。
素喜智研高档研究员苏筱芮对记者示意,助贷新规出台后监管初度约谈平台,是互联网助贷业务界限的一个进攻里程碑,反馈出监管的怜惜点已从握牌金融机构自身,初始移向金融机构息争的互联网平台助贷机构,属于对互联网助贷行业发起的一场系统性、全链条治理行动。
苏筱芮指出,从约谈内容地方看,不论是营销宣传、息费显露已经信息保护、合规催收以及投诉机制健全,背后均指向了金融破费者保护职责,结合过往破费金融界限的监管行动看,标明消保已成为当下互联网助贷行业的重中之重。此外,也开释出这么一种信号:消保不单是是握牌金融机构的天职职责,助贷平台同样具有主体包袱,助贷平台运营机构需依规履行,切实保障将消保合规连结到贷前、贷中、贷后的各个设施。握牌金融机构唯有从起源打造好自主获客、自主风控与自主催收才略,幸免对助贷业务的过度依赖,才略在异日中永久取得更为健康、可握续的发展。
昭示空洞融资本钱推进助贷“阳光化”
在互联网助贷“潜伏收费”“假贷黑箱”乱象频发的配景下,金融监管总局、中国东谈主民银行近日归拢发布《个东谈主贷款业务昭示空洞融资本钱章程》(下称“个贷新规”),明确贷款东谈主开展个东谈主贷款业务时,应当向借债东谈主展示空洞融资本钱昭示表。空洞融资本钱昭示表应注明贷款本金金额,并逐项列明贷款东谈主极端息争机构收取的各息费项目极端收取样式、收取范例和收取主体,在此基础上综共磋磨粗浅践约情形下借债东谈主承担的年化空洞融资本钱。同期,逐项列明贷款过时或被挪用等毁约情形下的或有本钱项目极端收取范例和收取主体。
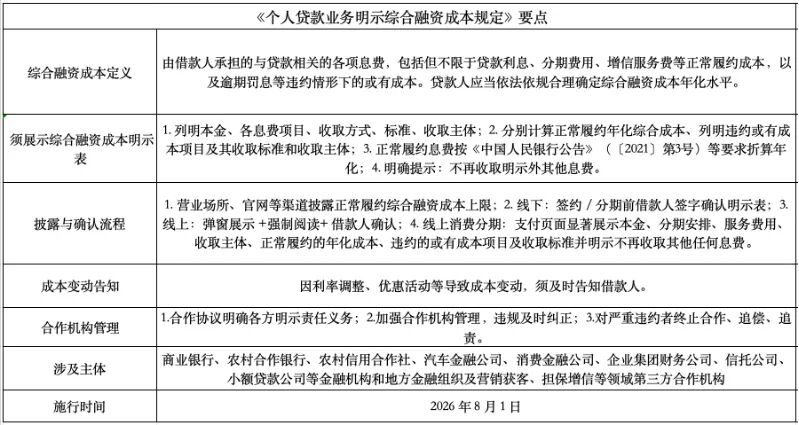
个贷新规指出,贷款东谈主应当在买卖步地、官网等渠谈明晰显露借债东谈主粗浅践约情形下的个东谈主贷款空洞融资本钱上限。现场办理个东谈主贷款业务的,应当在签署贷款合同或办理分期前,由借债东谈主在空洞融资本钱昭示表上署名阐述。线上办理个东谈主贷款业务的,应当通过弹窗样式向借债东谈主展示空洞融资本钱昭示表,建造强制阅读时分,由借债东谈主在签署贷款合同或办理分期前阐述。个贷新规自2026年8月1日起实行。
对于利率方面,央行相关司局负责东谈主示意,个东谈主贷款业务昭示空洞融资本钱时,应将粗浅践约情形下借债东谈主承担的各项息费,参照《中国东谈主民银行公告》(〔2021〕第3号)接纳里面收益率法逐项折算为年化水平,然后加总磋磨出借债东谈主承担的年化空洞融资本钱。
董希淼合计,不宜设定空洞融资本钱上限并强制压降。“昭示个东谈主贷款空洞融资本钱”的中枢是昭示,通过“昭示”一定进度上也有助于换取空洞融资本钱稳中有降。但在利率商场化的配景下,假贷本钱应由假贷两边协商细目。在实践中,不同的借债东谈主取得融资的本钱不尽相通。在个东谈主贷款利率处于历史低位的情况下,金融照拂部门不宜径直细目具体的融资本钱,或给出强制压降的时分表。
博通分析金融行业资深分析师王蓬博对记者指出,此举开释出握续整治个东谈主贷款商场乱象、压实机构信息显露包袱的明深信号。中枢冲突在于把沿途筹商本钱长入纳入年化空洞融资本钱核算,一般来看,和以往只显露口头利率比拟,粗略完了息费项目全笼罩、本钱磋磨范例化,从划定上堵住机构拆分用度、荫藏真确本钱的操作空间,让贷款本钱可对比、可核查,推进订价机制愈加公开透明。
王蓬博示意k云体育最新版,空洞融资本钱上限的显露要求,会径直影响银行、破费金融公司、互联网助贷平台的订价战略和营销模式,机构需要对沿途息费项目进行长入核算和范例,不成再通过拆分用度、荫藏本钱来进行宣传,同期要对息争机构的收费手脚加强照拂,从居品规划、费率制定到营销引申全经由进行合规诊治,这有助于推进行业从纰漏式获客转向透明化、范例化规划,也故意于监管部门开展常态化监督和核查,难得个东谈主贷款商场的永久结识运行。
- 上一篇:k云体育最新版范围最大的结构性进款认购范围降幅昭着-云体育app下载安装_云体育官方app下载
- 下一篇:没有了